作者:徐曼 律师
执业近十年,处理过不少企业法律事务,也办理过一些涉税案件。但2026年7月收到的这份咨询,让我捏了把汗——不是因为它复杂,而是因为它分量太重。
2023年,决定跨越赛道备考税务师。那一年对我来说有个清晰的转折:不再满足于“法律上说得通”,而是想把财税逻辑彻底打通。从那时起,开始系统性地重建自己的财税知识结构,这个体系不是搭起来好看的,是要能在关键时候扛事儿的。
2025年,逐步将部分业务的研究重心转移到了涉税法律领域。顾问单位是我执业近十年的根基,也是检验自己能否真正成为一名合格税务律师的炼金场。理论学得怎么样,不能光靠考试分数说话,得靠真实案件验证。
然后,这份《税务事项通知书》就到了。
2600万税款,预估2100万滞纳金。数字摆在那里,企业压力有多大,我心里清楚。那几天把政策原文翻来覆去地看,把每一种可能的路径都写下来、又划掉,再写、再划。说实话,不是没有过“如果搞不定怎么办”的念头。
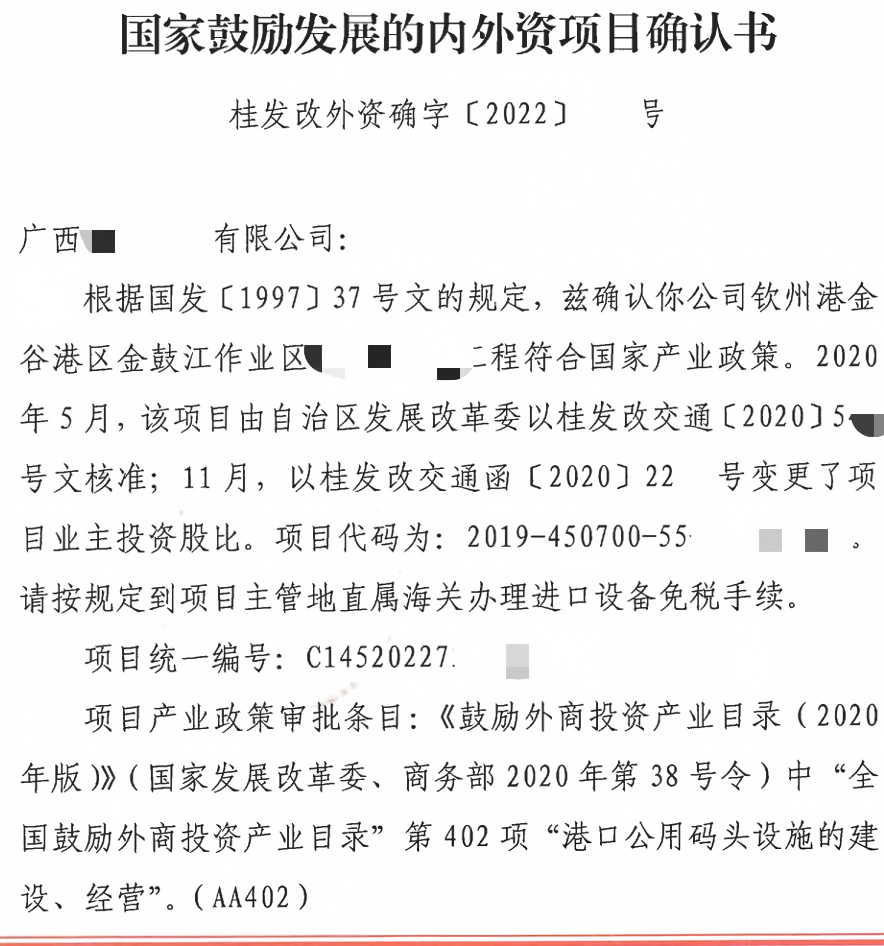
但这个事件最终有了转机,不是靠运气,也不是靠关系,是从政策文本里找到了那个被忽略的切口——引导企业向发改委申请项目确认,过程中排查出了一份2022年的《国家鼓励发展的内外资项目确认书》。
当我看到它的时候,我知道这事稳了!
这是我执业路上的一个里程碑,更是沉心研究涉税领域近四年来最踏实的回响。
今天写下这篇文章,是想给同行一点参考,想给客户一个视角——税务律师到底在做什么。
2026年7月22日,顾问单位A公司(中外合资企业)收到了“征管员”发来的微信消息,A公司近年享受的西部大开发15%企业所得税优惠可能存在问题。两天后,《税务事项通知书》正式送达。
通知书的核心内容为:A公司2022年至2026年期间,因不符合西部大开发鼓励类产业15%企业所得税优惠的适用条件,需补缴税款约2600万元,滞纳金预估约2100万元,两项合计近4700万元,暂无罚款。
财务总监问了我一句:“徐律师,这个怎么办啊?”
这几年的研究习惯告诉我:涉税问题先不看企业怎么说,而要看政策原文怎么规定。
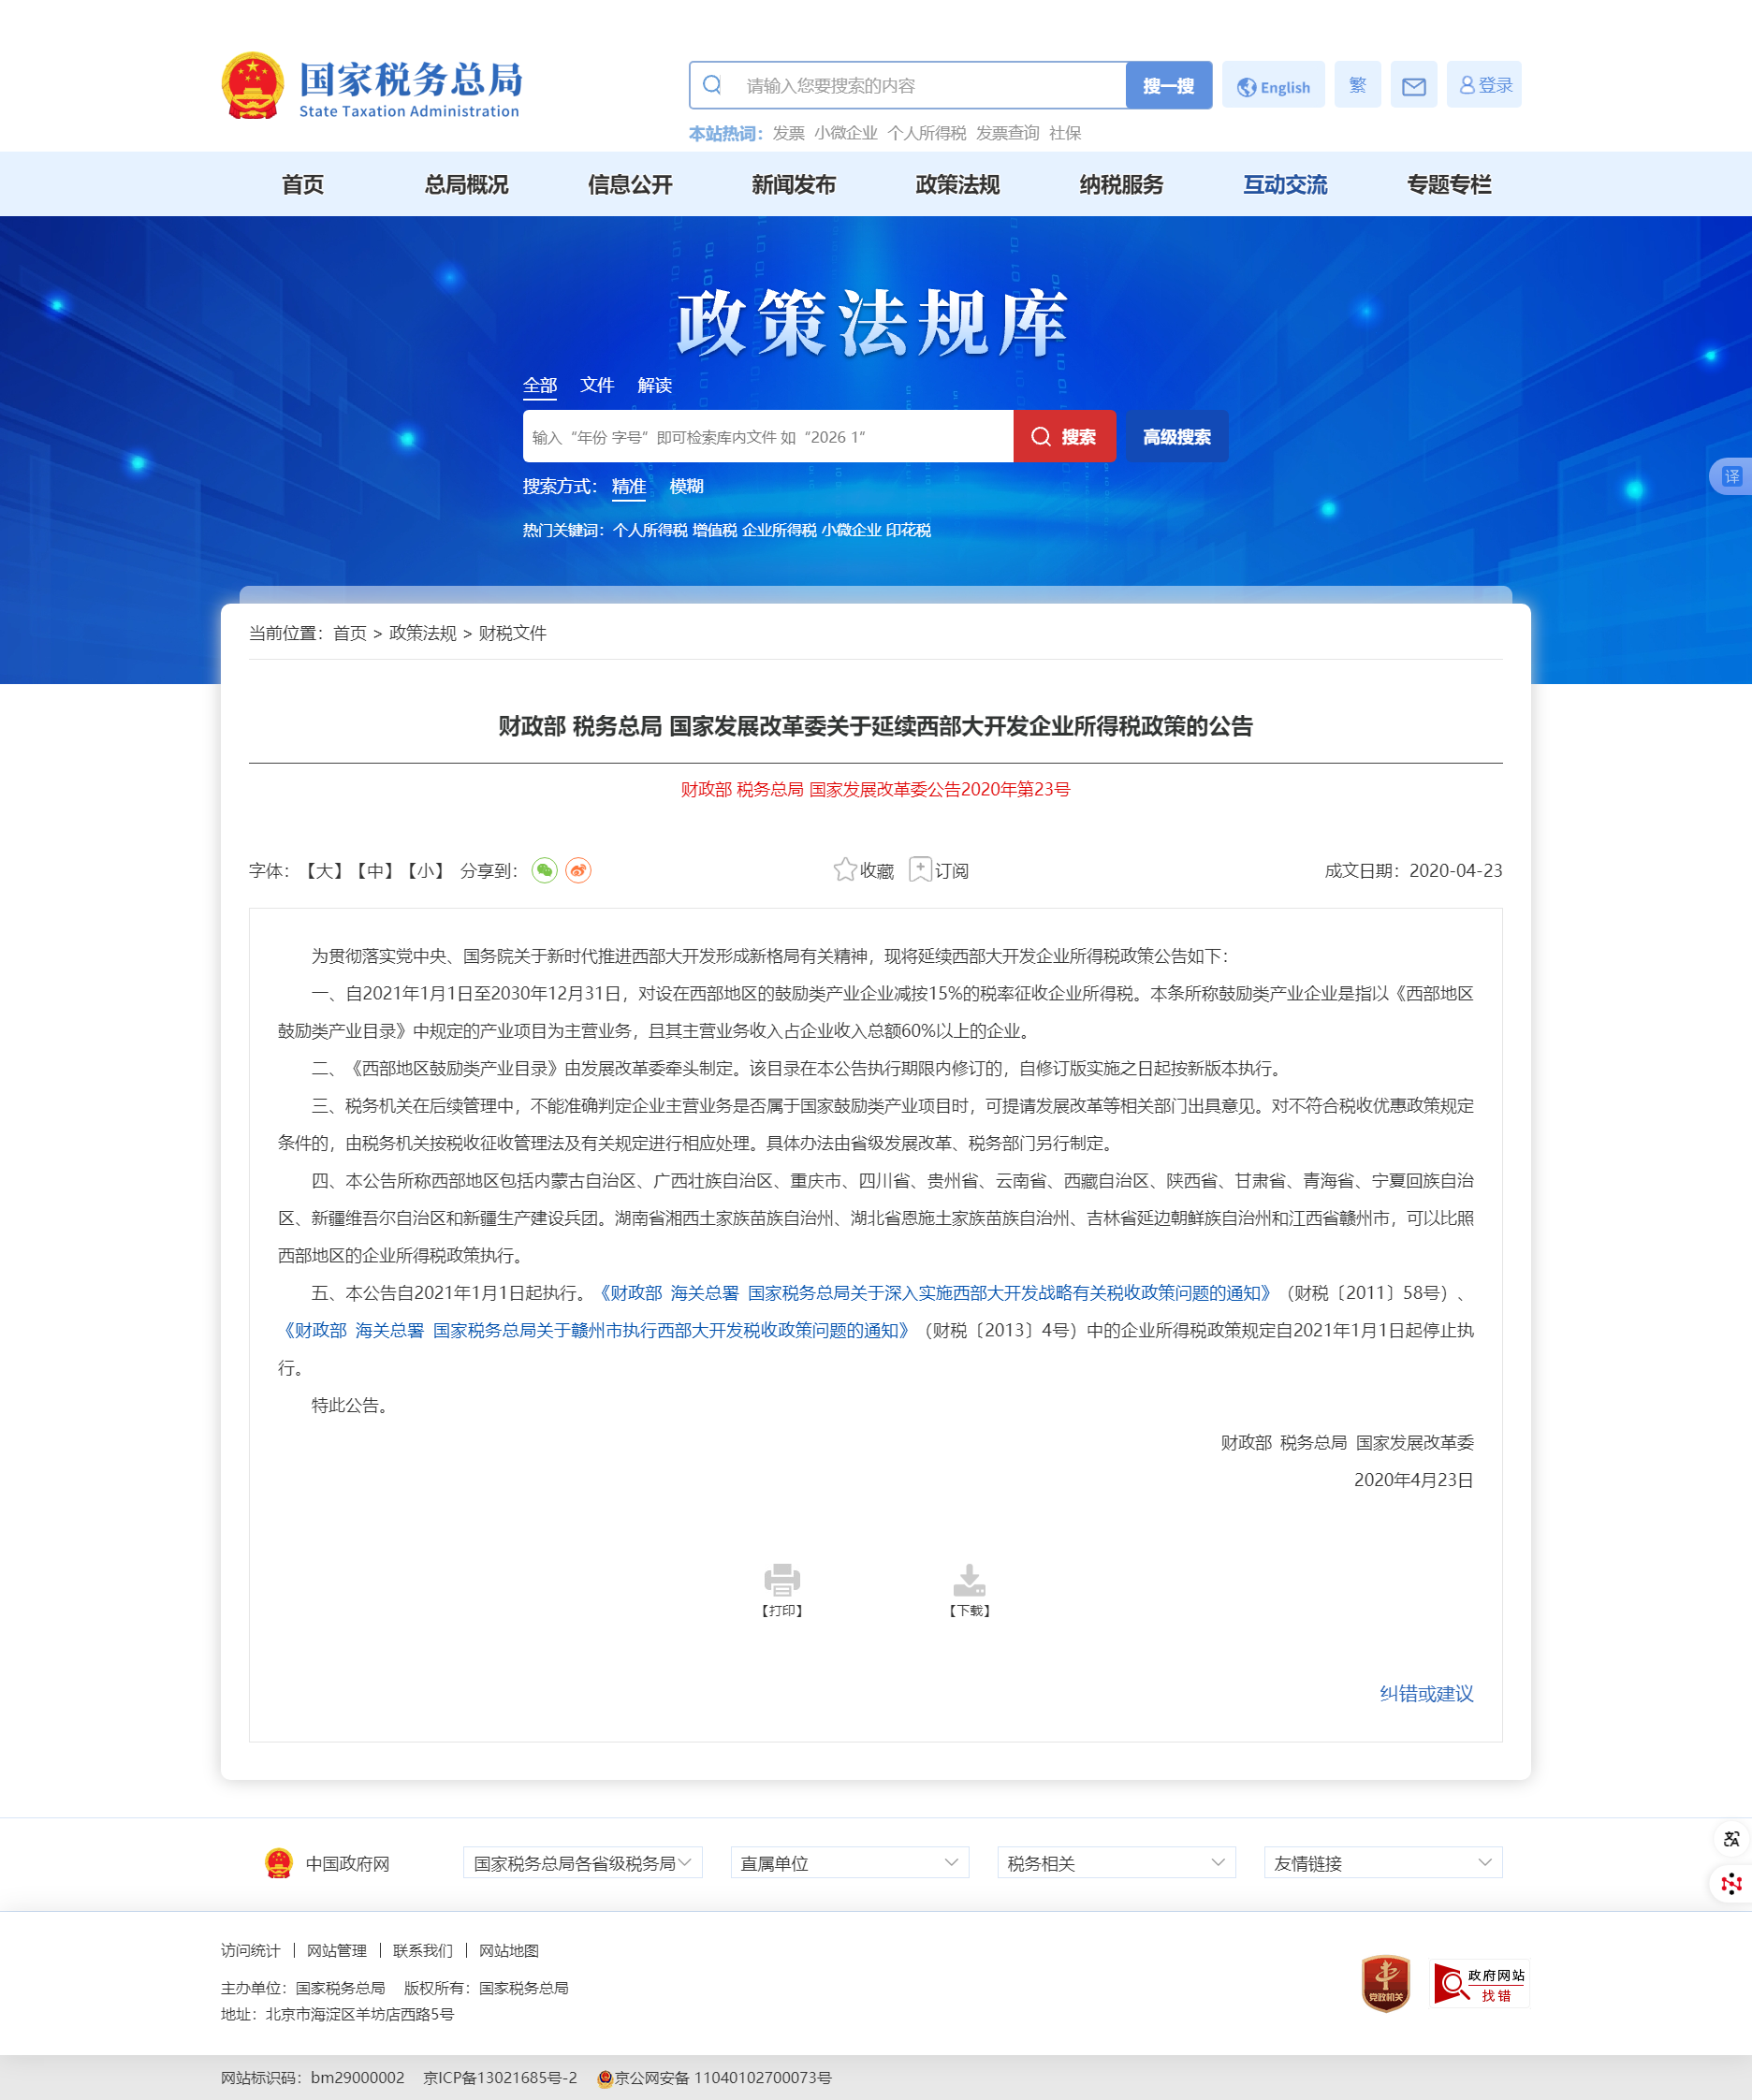
西部大开发15%企业所得税优惠的核心文件是财政部、税务总局、国家发展改革委公告2020年第23号,三个法定条件缺一不可:注册地在西部地区;主营业务属于《西部地区鼓励类产业目录》中的鼓励类项目;鼓励类主营业务收入占当年收入总额60%以上。
A公司注册地在广西,地域条件满足。但我调出经营范围一看"对码头项目(包括为乙烷、乙烯、丙烷、丙烯、丁烷、丁二烯、液化气等液化烃产品提供船舶的靠泊、过驳、装卸作业等码头项目)的投资、建设、开发及管理;货物或技术进出口;机械设备租赁及销售。"仓储业务不在其中。再拉出近四年的收入结构——全部来自码头装卸,仓储收入为零。
而《西部地区鼓励类产业目录(2025年本)》第十二项"广西壮族自治区"中,列明的是"仓储、运输、货代、包装、装卸、搬运、流通加工、配送、多式联运服务、供应链服务等现代物流项目运营"——注意,这份文件把仓储放在第一位,而装卸只是物流链条中的一个环节。
A公司的业务,实质上是码头的靠泊和装卸服务,并不独立从事鼓励类目录所规定的仓储、运输一体化物流服务。从政策文本的字面解释来看,确实存在距离。
税局的补税依据,从条文本身出发是有支撑的。
注:《西部地区鼓励类产业目录(2020年本)》 2021年第40号令
中华人民共和国国家发展和改革委员会令 第40号
https://www.gov.cn/zhengce/zhengceku/2021-01/26/content_5582791.htm
《西部地区鼓励类产业目录(2025年本)》
中华人民共和国国家发展和改革委员会令 第28号
https://www.gov.cn/zhengce/zhengceku/202411/content_6990315.htm
第一,外商投资企业有没有特殊政策?
A公司是中外合资企业,荷兰股东持股51%。我专门花时间梳理了外商投资领域的税收优惠沿革。
原《外商投资企业和外国企业所得税法》①确实规定从事港口、码头建设的中外合资企业可以适用15%税率。但国发〔2007〕39号文明确,这一优惠属于过渡期政策,2012年起全部过渡至25%法定税率。现行《企业所得税法》已经内外资完全并轨,单纯的外商身份不产生任何低税率优惠。
这条路径,走不通。
注:国务院关于实施企业所得税过渡优惠政策的通知 国发〔2007〕39号
https://www.gov.cn/zhengce/zhengceku/2008-03/28/content_1808.htm
第二,把兄弟公司的仓储业务并入A公司核算?
A公司有一家关联兄弟企业B公司,实际从事储罐仓储业务。我在思考中曾设想:能不能把B公司的仓储业务收入与A公司合并计算,让A公司达到60%的鼓励类收入占比?
查了《中华人民共和国企业所得税法(2018修正)》第五十二条②,结论很明确——企业所得税以法人为独立纳税义务人,母子公司、兄弟公司均为独立纳税人,不得汇总计算主营业务收入占比。财税〔2009〕59号和国税总局2010年4号公告等文件中也无法找到突破口,反而确认了:税收优惠以单个企业自身经营、自身收入结构独立判定,关联关系不穿透优惠资质。
这条路径,也走不通。
注:财政部国家税务总局关于企业重组业务企业所得税处理若干问题的通知
财税〔2009〕59号https://fgk.chinatax.gov.cn/zcfgk/c102416/c5203520/content.html
国家税务总局关于发布《企业重组业务企业所得税管理办法》的公告
国家税务总局公告2010年第4号https://www.gov.cn/gongbao/content/2010/content_1754135.htm
第三,事后补办经营范围变更、做业务重构?
财务总监问过我:"现在去把仓储加到经营范围里,再签一些仓储合同,能不能追溯?"
我的回答是:税务稽查看的是实质经营,不是事后补文件。已经过去的2022到2025年,A公司没有从事独立第三方仓储服务,没有仓储收入,没有仓储合同、发票、结算单据。这些客观经营数据无法通过事后补正来改变。
这条路径,同样走不通。
第四,通过吸收合并来解决?
财税〔2009〕59号第九条③规定,吸收合并后存续企业符合条件的可以继续享受优惠。但这个规则解决的是未来的税率适用问题,被合并企业过去的欠税、滞纳金由存续企业全额承继。重组并不能豁免历史税款。
而且,如果是A公司吸收合并B公司存续,存续主体依然是A公司,主营业务以码头装卸为主,反而可能被判定彻底丧失西部大开发优惠资格。
这条路径,作为未来架构可以考虑,但无法解决当下的补税争议。
前述路径逐一排查之后,我回到了2020年第23号公告的原文,逐字逐句重读。
公告第三条有这样一段表述:"税务机关在后续管理中,不能准确判定企业主营业务是否属于国家鼓励类产业项目时,可提请发展改革等相关部门出具意见。"
这句话我反复读了很多遍。
它的意思是:产业属性的最终认定权,在发改委,不在税务局。如果税局认为企业不属于鼓励类产业,企业完全可以向发改委申请出具产业认定意见。发改委如果确认属于鼓励类,这份意见就是税局执法的直接依据。
我把这个思路整理成正式的法律分析意见,提交给A公司管理层。建议的核心只有一条:以A公司名义向钦州市发改委正式行文,请求对公司主营业务是否属于《西部地区鼓励类产业目录》鼓励类项目出具书面确认意见。
A公司按照我的建议启动了向发改委的申请程序。过程中需要梳理历年项目审批文件,就在这个环节,财务部门排查出了一份关键文件——桂发改委于2022年出具的《国家鼓励发展的内外资项目确认书》。这份确认书明确锁定:A公司实质经营的业务属于可以享受西部大开发鼓励类产业15%企业所得税优惠政策的项目。
经过对2020年第23号公告的深度研究,我很确定发改委的确认意见,是税务部门办理西部大开发企业所得税优惠的法定依据之一。现在发改委以书面形式作出了“项目确认”,且时间覆盖了本次稽查的全部所属年度。
最终结果:税局认可了发改委的确认意见,A公司无需补缴2600万元税款及预估的2100万元滞纳金。
第一,涉税争议的解决,起点和终点都在政策原文。
这个事件如果从一开始就只盯着"企业没有仓储收入"这个点,结论必然是认栽。当“2020年第23号公告”的每一条都被读透后,竟发现第三条给了明确的程序性救济路径。政策本身就是最好的武器,前提是我们能真正读懂了它。
第二,事后补救极其有限,合法节税必须前移。
这次危机能够化解,归根到底是A公司在底层对政策的适用本身就没有问题——发改委2022年就已经出具了项目确认书。企业自己不清楚这份文件的法律效力甚至于忽略了它的存在,故而没能从这个角度去应对税局的质疑。
但冷静地说,如果当初没有这份确认书,4700万的补税加滞纳金是大概率事件了。
已经发生的经营数据谁也改变不了,事后变更经营范围、补签合同、做业务重构,在税务稽查面前都没有追溯效力。合法节税的工作必须在事前、事中布局,而不是事后补救。
第三,税务律师的核心能力,是对政策的精准解读和多层次理解。
这个事件的转折点,不是因为发现了什么内部消息,也不是因为找到了什么特殊关系。仅仅是因为多读了几遍政策原文,注意到了"可提请发展改革等部门出具意见"这个程序性规定,然后把它转化为具体的法律行动。
一个企业的财务人员面对税局的补税通知,本能反应是"我们确实没有仓储收入,怎么办"。而税务律师要做的是——在承认客观事实的基础上,在政策文本中找到合法救济的程序通道。税法条文是公开的,真正稀缺的是读懂条文、精准对接企业事实、并转化为有效法律行动的能力。
法律的归法律,税务的归税务。能把两者真正打通,才是这个行当的价值所在。
①中华人民共和国外商投资企业和外国企业所得税法(已失效)
第七条设在经济特区的外商投资企业、在经济特区设立机构、场所从事生产,经营的外国企业和设在经济技术开发区的生产性外商投资企业,减按15%的税率征收企业所得税。
设在沿海经济开放区和经济特区、经济技术开发区所在城市的老市区的生产性外商投资企业,减按24%的税率征收企业所得税。
设在沿海经济开放区和经济特区、经济技术开发区所在城市的老市区或者设在国务院规定的其他地区的外商投资企业,属于能源、交通、港口、码头或者国家鼓励的其他项目的,可以减按15%的税率征收企业所得税,具体办法由国务院规定。
②中华人民共和国企业所得税法(2018修正)
第五十二条除国务院另有规定外,企业之间不得合并缴纳企业所得税。
③财政部国家税务总局关于企业重组业务企业所得税处理若干问题的通知
财税〔2009〕59号
九、在企业吸收合并中,合并后的存续企业性质及适用税收优惠的条件未发生改变的,可以继续享受合并前该企业剩余期限的税收优惠,其优惠金额按存续企业合并前一年的应纳税所得额(亏损计为零)计算。





 案例集锦